2012
9
Ноя
Обнаружила интересную вещь – многие мои клиенты обращаются ко мне после прочтения книг Роберта Кийосаки… За что, конечно я ему очень благодарна 
Многие делают еще одну вещь после прочтения книг Кийосаки – покупают квартиру в ипотеку, чтобы сдать ее в аренду и покрывать рентными платежами выплаты по кредиту.
Алена, поддавшись квартирной лихорадке, подкрепленная прочтением известного бестселлера от Роберта Кийосаки «Богатый папа, бедный папа», решает купить инвестиционную квартиру – чтобы потом сдавать. Для этого берет ипотеку, так как не накопила достаточной суммы. Первоначальный взнос был маленький, для легкой сдачи внаем понравилась одна определенная квартира, ипотеку на нее дает только один определенный банк – в итоге процент вышел очень большим, условия тяжелые, валюта – доллар. И на дворе был 2007 год.
Я думаю конец истории можно даже не рассказывать… Квартиру Алена продала с убытком для себя, оставшись должна банку. Расплатилась окончательно только спустя 2 года. С тех пор считает инвестиции в недвижимость глупым занятием, не приносящим доход. Читать дальше… »
2012
26
Сен
Гарантий никаких нет. Air Yeezy Vendre Это Финансовая пирамида! Хитро не правда ли?
Нет ни юридического лица, ни офиса, ни адреса, ни договора и реквизитов банковского счета. Все знают, что предыдущим вкладчикам деньги выплачиваются исключительно за счет новых. Все в курсе, что в любой момент основатель может все забрать и уйти со спокойной душой – он честно предупредил об этом. И тем не менее, люди несут и вкладывают свои деньги… не думаю, что так много, как пишется в рекламных плакатах, увесивших всю страну, но, видимо, и не мало. Что это? Жадность, глупость, вера? Читать дальше… »
2012
24
Авг
Что обычно подразумевают под этим словосочетанием? Чаще всего капитал приходится защищать от следующих субъектов и факторов:
- партнеры по бизнесу
- члены семьи или собственная неразумность
- государство
- рыночные колебания стоимости капитала в худшую сторону
Это справедливо для любых стран и любых времен.
В первых трех случаях, выбирая инвестиционные инструменты, стоит обратить особое внимание на способы юридической защиты права собственности на ваше имущество (капитал).
Что касается последнего пункта, то чаще здесь идет речь о гарантах – тех, кто возьмет на себя этот самый риск возможного убытка. Разумеется, не бесплатно
Соответственно, заботясь о юридической защите, стоит максимально учитывать юрисдикцию и законодательство, под действием которых будет находиться капитал, а для защиты от рыночных факторов особенно важно выбрать надежного гаранта.
2012
15
Авг
Ох нелегкая эта работа… подбирать на сегодняшнем рынке облигации с неплохой доходностью и приемлемым риском, скажу я Вам. Да еще чтоб с ликвидностью в порядке, и цена чтоб не сильно выше номинала, и валюта «приличная»… Практически утопичная задача.
А если еще важно чтоб рейтинг не ниже А, то все, приехали – погашение не ранее середины текущего века.
Нелегко сейчас тем, кто хочет надежно, без волатильности, разместить капитал, да еще получать с него регулярный доход. А этого хотят многие
Но всё же варианты есть. И какое это удовлетворение, когда их находишь, портфель готов и вот он, доход – капает!
А затем очередное погашение и снова поиски…
Но в этом и есть работа финансового консультанта. Вернее её небольшая часть…
2012
7
Авг
Частный инвестор, как известно, может выйти на фондовый рынок только через профессионального участника рынка. Посредники должны иметь соответствующие лицензии.
Итак, посредники бывают трех видов:
- биржевые брокеры (оказывают услуги только на одной или нескольких биржах)
- банки (могут выступать брокерами и на биржах, и на внебиржевых рынках)
- страховые компании (по поручению клиентов могут приобретать фонды и ценные бумаги, выступая в роли брокеров на бирже и внебиржевых рынках) Читать дальше… »
2012
2
Авг
Немного более сложный инструмент инвестирования, чем инвестиционные фонды – структурированные ноты.
По сути структурированная нота – это некая “коробка”, наполненная различными финансовыми инструментами и условиями, разработанная для конкретной цели и сбалансированная по требуемому уровню дохода и риска.
Как и инвестиционные фонды, структурированные ноты бывают самыми разными по форме и содержанию, уровню надежности, доходности и степени риска.
Нота привязана к определенному базовому активу (акции, драгметаллы, индексы, валюты, процентные ставки) и имеет в качестве базы определенную инвестиционную идею.
Отличие структурированных нот от классических и хеджевых фондов заключается в том, что финансовый результат здесь зависит от различных условий, которые могут быть довольно сложными – с формулами, привязкой к определенным рынкам, к сочетанию условий, к их полному или частичному выполнению. Существуют также безусловные ноты – с гарантией возврата 100% капитала вне зависимости от конъюнктуры рынка. Читать дальше… »
2012
29
Июнь
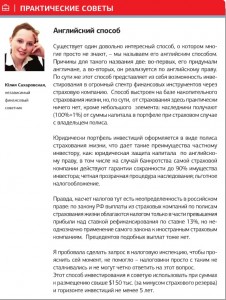 В журнале “Финансовый диалог” (стр.19) опубликован мой комментарий.
“Существует один довольно интересный способ, о котором многие просто не знают, – мы называем его английским способом. Причины для такого названия две: во-первых, его придумали англичане, а во-вторых, он реализуется по английскому праву. По сути же этот способ представляет из себя возможность инвестирования в огромный спектр финансовых инструментов через страховую компанию. Способ выстроен на базе накопительного страхования жизни, но, по сути, от страхования здесь практически ничего нет, кроме небольшого элемента: наследники получают (100%+1%) от суммы капитала в портфеле при страховом случае с владельцем полиса.
Юридически портфель инвестиций оформляется в виде полиса страхования жизни, что дает такие преимущества частному инвестору, как: юридическая защита капитала по английскому праву, в том числе на случай банкротства самой страховой компании действуют гарантии сохранности до 90% имущества инвестора; четкая прозрачная процедура наследования; льготное налогообложение.
Правда, насчет налогов тут есть неопределенность в российском праве: по закону РФ выплаты из страховых компаний по полисам страхования жизни облагаются налогом только в части превышения прибыли над ставкой рефинансирования по ставке 13%, но неоднозначно применение самого закона к иностранным страховым компаниям. Прецедентов подобных выплат тоже нет. Читать дальше… »
2012
19
Июнь
Возможность сохранить и приумножить свои сбережения с помощью инвестирования очень привлекательна, но недостаток знаний и опыта может привести к печальным последствиям.
Какие ошибки чаще всего делают начинающие инвесторы?
Первая и главная ошибка – это недооценка рисков. Нам кажется, что:
- если это близко и рядом, значит, это безопасно;
- если это посоветовал надежный человек из ближайшего окружения, значит, это надежно;
- если обещают гарантию, значит, это без риска;
- можно легко заработать на коротком сроке (до 5 лет) больше, чем на депозите.
Это все самообман. Читать дальше… »
2012
6
Июнь
Как не ошибиться при выборе ПИФа? Какие из них менее рисковые?
ММВБ опустился ниже 1300…
Многие, кто инвестировали в российский рынок через ПИФы или стратегии доверительного управления в течение прошлого года сейчас в панике…
В целом ПИФы я рекомендую держать, как минимум до выхода на безубыточность. Но с пониманием риска: нормальная волатильность (колебания верх/вниз) для российского рынка свыше 30% в пределах года.
Первое, что нужно сделать сейчас – это сравнить с аналогами других компаний и с индексом в целом, например, на через сайт nlu.ru здесь. Если, например, у Вас ПИФ основан на голубых фишках и по графику практически дублирует индекс ММВБ – значит работает хорошо, продавать не стоит.
Фиксировать убыток я не рекомендую, за исключением случаев когда они работают хуже аналогов и индекса, то есть наблюдаем плохое управление. Если ПИФы работают хуже рынка и аналогов на протяжении более 3-лет, лучше сделать замену.И стоит это воспринимать не как фиксацию убытка, а как перевод средств в более эффективные инструменты, где убыток будет отыгран быстрее.
И на будущее, при выборе ПИФов нужно всегда нужно понимать, чтобы не ошибиться: Читать дальше… »
2012
6
Июнь
Февраль 2012. Доллар падает – стоит ли покупать или может он еще упадет?
Март-Апрель 2012. Доллар может еще подешеветь? Может, все же еще подождать и купить по лучшей цене?
Май 2012. Доллар растет – что делать?
Июнь 2012. Покупаю!
Колебания курсов валют неизбежны, но они имеют значение лишь в краткосрочном периоде. Не ждите лучшей цены, если Ваша цель долгосрочна. Читать дальше… »
Страница 3 из 6«12345...»Последняя »
|